20.8 C
Berlin
Monday, September 28, 2026
spot_img
Home Blog Page 27

China’s Open-Door Policy: A Force Reshaping the Global Trading System

0

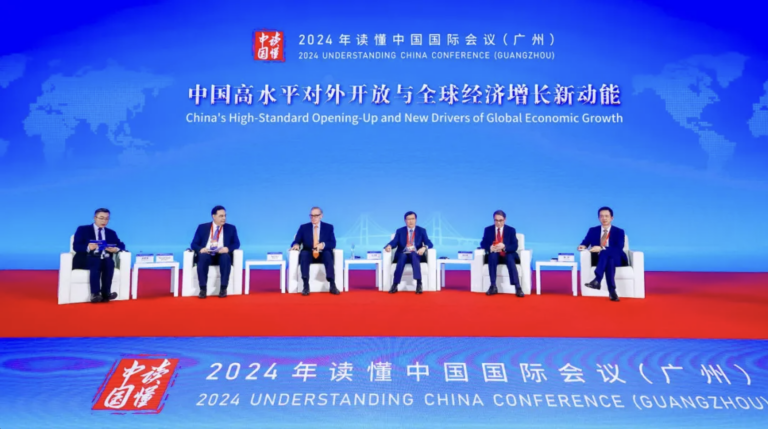
From December 2 to 4, 2024, the “Understanding China” Conference was held in Guangzhou, bringing together global dignitaries, renowned scholars, industry leaders, representatives of international organizations, and other Chinese and foreign guests. The conference focused on Chinese modernization and new opportunities for world development. 

The Conference, now in its eighth session, has become one of the most influential platforms for understanding China’s development strategy. This marks the fifth time the conference is being held in Guangzhou.

On the afternoon of December 3, 2024, the Conference hosted guest dialogues. Guests from various countries discussed the positive global impacts of China’s reforms. Zheng Yongnian, X.Q. Deng Presidential Chair Professor, the Presidential Chair Professor, the Founding Director of the Advanced Institute of The Institute for International Affairs, the Chinese University of Hong Kong, Shenzhen, emphasized in his speech that China’s opening-up is a rule-based process. He highlighted the transformative power of China’s policies and global capital in reshaping the global trading system. 

As the rapid changes of this century continue to unfold, countries worldwide face new risks and challenges but also encounter fresh opportunities for development and progress.  

Zheng Yongnian highlighted that a key characteristic of China’s current open-door policy is its emphasis on unilateral opening. He referenced the recent introduction of the visa-free policy, which has drawn many foreigners to China. These visitors have shared numerous short videos about their experiences on social media, providing Western societies with a more authentic view of China. Zheng emphasized the importance of extending unilateral openness not only to developing countries but also to developed Western nations.  

During the 27th China-ASEAN Leaders’ Meeting this year, China proposed exploring initiatives like unilateral openness toward ASEAN countries. Zheng remarked if China’s unilateral opening to ASEAN is realized, it will bring about a significant transformation, creating a China-ASEAN common market. This would be a remarkable achievement and a momentous development for the world. 

China continues to broaden its scope of unilateral opening, accelerating efforts across various sectors. Zheng cited the recent release of the detailed work plan for wholly foreign-owned hospitals in nine cities: Beijing, Tianjin, Shanghai, Nanjing, Suzhou, Fuzhou, Guangzhou, Shenzhen, and the entire island of Hainan, issued by China’s National Health Commission, Ministry of Commerce, and other departments. He described this as a clear example of China’s deepening openness to the world as openness reflects a nation’s confidence, the more open a country is, the more confident it becomes, creating a virtuous cycle of openness and self-assurance.

Zheng believes that China has the capacity to further the globalization process through initiatives like the Belt and Road Initiative, BRICS, and other cooperation mechanisms. Donald Trump’s impending second term has caused widespread concern. Zheng remarked that China cannot underestimate the potential impact Trump may have on the global trading system, and China must not undervalue China’s capability to reshape it.

Despite U.S. opposition to the Belt and Road Initiative from its inception, China has remained open to the U.S. “China’s approach to opening up is inclusive and adaptable,” Zheng stated. “China is ready to welcome any country willing to participate in new cooperation mechanisms and systems.”  

Source: IIA, Xinhua, China Daily

Erster Besuch des slowakischen Premierministers in China seit 17 Jahren

0

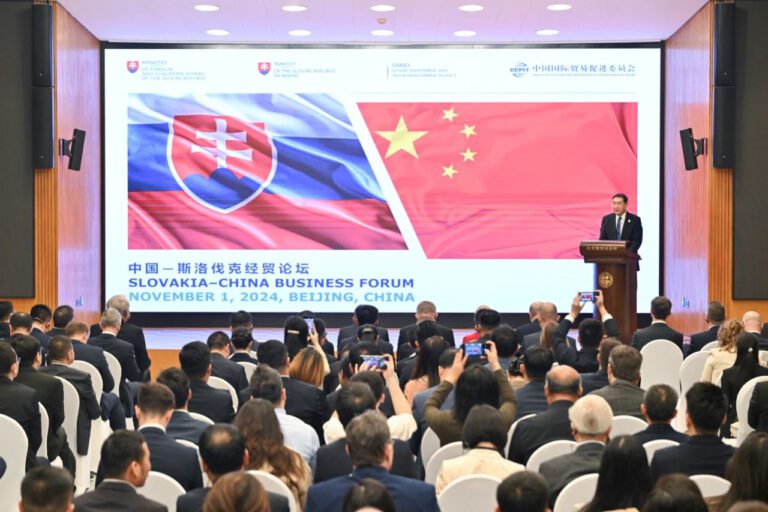
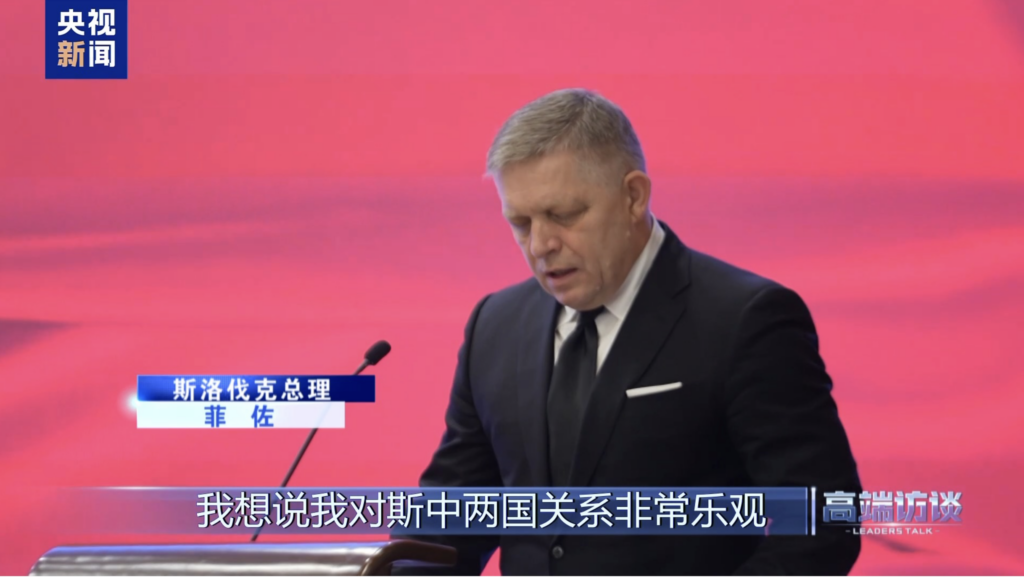
Vom 31. Oktober bis zum 5. November besuchte der slowakische Premierminister Robert Fico China mit der bislang umfangreichsten Delegation, der auch mehrere Kabinettsmitglieder angehörten. Während des Besuchs unterzeichneten China und die Slowakei eine gemeinsame Erklärung über die Gründung einer strategischen Partnerschaft, und China kündigte eine 15-tägige Visafreiheit für slowakische Staatsbürger an. Die beiden Länder schlossen außerdem mehrere Kooperationsabkommen in den Bereichen Wirtschaft und Handel, Verkehr, Kultur und Landwirtschaft. China und die Slowakei feiern in diesem Jahr das 75-jährige Bestehen ihrer diplomatischen Beziehungen. Vor dem Hintergrund des wachsenden strategischen Wettbewerbs zwischen der Europäischen Union und China ist Ficos Besuch von besonderer Bedeutung für die Stärkung der bilateralen Beziehungen, die Förderung der Zusammenarbeit zwischen China und Mittel- und Osteuropa sowie die Intensivierung der Beziehungen zwischen China und der EU.

Wegweisender Besuch im Jahr 2024

Die Stärkung der Beziehungen zu China hat für Fico seit langem Priorität. Nachdem er 2006 Premierminister der Slowakei geworden war, besuchte er bereits 2007 China. Seit Beginn seiner nunmehr vierten Amtszeit im Oktober 2023 hat Fico immer wieder die Bedeutung freundschaftlicher Beziehungen zu China betont. Sein ursprünglich für Juni geplanter Besuch in China wurde aufgrund des auf ihn verübten Attentats im Mai verschoben. Dies ist nun Ficos zweiter Besuch in China als Premierminister und sein erster offizieller Besuch seit 17 Jahren. Am Vorabend seiner Reise bezeichnete er dies als seinen bedeutendsten Besuch im Jahr 2024.

Die Freundschaft zwischen China und der Slowakei hat tiefe historische Wurzeln. Bereits am 6. Oktober 1949 nahm die damalige Tschechoslowakei als eines der ersten Länder diplomatische Beziehungen zu China auf. Nach der Auflösung der Tschechoslowakischen Föderation im Jahr 1993 erkannte China die Slowakei sofort an und die beiden Länder nahmen diplomatische Beziehungen auf Botschafterebene auf.

Im Jahr 2012 wurde die Zusammenarbeit zwischen China und den mittel- und osteuropäischen Ländern (MOEL) ins Leben gerufen, gefolgt von der Initiative „One Belt, One Road“ im Jahr 2013, durch welche die Zusammenarbeit zwischen China und der Slowakei neu belebt wurde. Die Slowakei hat sich als eines der ersten europäischen Länder der Initiative „One Belt, One Road“ angeschlossen und 2015 eine zwischenstaatliche Absichtserklärung unterzeichnet. Im Jahr 2017 verabschiedete die slowakische Regierung einen Plan zur Verbesserung der Wirtschaftsbeziehungen mit China, insbesondere in den Bereichen Investitionen, Handel, Verkehr, Tourismus und wissenschaftliche Forschung.

Auch auf politischer Ebene ist das gegenseitige Vertrauen gewachsen. Im Februar 2021 nahm der damalige Premierminister Igor Matovič per Videoschaltung am Gipfeltreffen der Staats- und Regierungschefs Chinas und der Länder Mittel- und Osteuropas teil und förderte so die Zusammenarbeit zwischen China und den mittel- und osteuropäischen Staaten. Auch die wirtschaftliche und handelspolitische Zusammenarbeit hat sich ausgeweitet, wobei das Gesamthandelsvolumen zwischen China und der Slowakei von 7,78 Milliarden US-Dollar im Jahr 2018 auf 12,15 Milliarden US-Dollar im Jahr 2022 gestiegen ist.

China ist heute der drittgrößte Importpartner der Slowakei und gleichzeitig ihr sechstgrößter Handelspartner weltweit. Chinesische Unternehmen wie Lenovo, Huawei und ZTE sind an Investitionen und Kooperationen in der Slowakei beteiligt. Die bilaterale Zusammenarbeit in den Bereichen Wissenschaft, Technologie, Kultur und Bildung nimmt kontinuierlich zu.

Anpassung an die Strategie der Allround-Diplomatie

Angesichts zunehmender ideologischer Angriffe auf China in Europa und den USA hat die Regierung Fico einen eigenständigen, freundschaftlich orientierten Ansatz gegenüber China gewählt, der die Slowakei von den meisten EU- und NATO-Mitgliedern unterscheidet.

Seit seinem Amtsantritt konzentriert sich Premier Fico nicht nur auf Europa und die USA, sondern auch auf die Beziehungen zum Osten, Süden und Norden. Dieser Standpunkt steht im Gegensatz zum Euro-Atlantizismus, der in den westlichen Ländern vorherrscht, und betont das Gleichgewicht in der Dynamik der Großmächte. Die Strategie wird von mehreren Schlüsselfaktoren beeinflusst: Die europäische Schuldenkrise, die Flüchtlingskrise, die COVID-19-Pandemie und die Ukraine-Krise haben die Slowakei dazu veranlasst, nationale Souveränität und nationale Interessen über ideologische Differenzen in den Außenbeziehungen zu stellen. Darüber hinaus haben die wachsenden Spannungen der Slowakei mit der EU in Fragen wie der Flüchtlingskrise, dem Ukraine-Konflikt und innenpolitischen Reformen die Regierung Fico dazu bewogen, ihren diplomatischen Aktionsradius über die EU hinaus zu erweitern.

Die Beziehungen der Slowakei zu China sind eng mit ihrer Haltung zur Ukraine-Krise verknüpft. Als Nachbarland ist die Slowakei stark von dem Konflikt betroffen und sieht sich mit den Folgen von Krieg, Inflation, Flüchtlingskrise und Streitigkeiten über ukrainische Agrarexporte konfrontiert. Die Regierung Fico, die traditionell eher russlandfreundlich eingestellt ist, sieht in Chinas Haltung, eine friedliche Lösung anzustreben, eine Chance für ein konstruktives Engagement in der Krise.

Schlüsselbereiche der Kooperation: Automobilindustrie und Infrastruktur

Die Entwicklung freundschaftlicher Beziehungen zu China entspricht den aktuellen wirtschaftlichen Bedürfnissen der Slowakei. Die Automobilindustrie ist eine tragende Säule der slowakischen Wirtschaft und das Land ist weltweit führend in der Pro-Kopf-Autoproduktion. Im Jahr 2019 kündigte die Slowakei einen Aktionsplan zur Entwicklung der Elektromobilität an und positionierte sich damit als drittgrößter Hersteller von Fahrzeugen mit alternativen Antrieben in Europa nach Deutschland und Frankreich. Die slowakische Regierung hat auf diesem Sektor die Zusammenarbeit mit China aktiv vorangetrieben.

Im Februar 2023 unterzeichnete das slowakische Unternehmen InoBat eine Joint-Venture-Vereinbarung mit dem chinesischen Unternehmen Gotion High-Tech und investierte fast 1,2 Milliarden Euro in den Bau einer Batteriefabrik in Šurány, was die zweitgrößte jemals in der Slowakei getätigte Investition darstellt. Im Oktober 2024 stimmte die Slowakei als eines von fünf EU-Ländern gegen Ausgleichszölle auf chinesische Elektrofahrzeuge. Da die Automobilindustrie von traditionellen Kraftstoffen auf neue Antriebsarten umsteigt, wird eine verstärkte Zusammenarbeit mit China den industriellen Wandel in der Slowakei unterstützen und ihre Position in der globalen Automobilzulieferkette stärken.

Mit Blick auf die Zukunft wird die Zusammenarbeit zwischen China und der Slowakei das wechselseitige Vertrauen vertiefen und die komplementären Vorteile stärken. Auf einer umfassenderen Ebene zwischen China und Europa wird diese Partnerschaft dazu beitragen, die praktischen Errungenschaften im gleichen Rahmen weiter zu konsolidieren.

Quelle: Xinhua, CCPIT, Huanqiu, Leaders Talk

Würde die Rückkehr der Ukraine zu Atomwaffen Russland abschrecken – oder globales Chaos auslösen?

0

Am 1. Dezember erklärte der Nationale Sicherheitsberater der USA, Jake Sullivan, dass die Vereinigten Staaten nicht die Absicht hätten, der Ukraine wieder Atomwaffen zu geben. Einige amerikanische und europäische Offizielle hatten spekuliert, dass die Ukraine innerhalb weniger Monate eine Atombombe entwickeln könnte, wenn die US-Militärhilfe eingestellt würde. Dies hat die Debatte darüber, ob die Ukraine eine nukleare Bewaffnung anstreben sollte, neu entfacht.

Befürworter argumentieren, dass die Ukraine, einst die drittgrößte Atommacht der Welt, damit nur ihren historischen Status wiedererlangen würde. Angesichts der andauernden Invasion und nuklearen Bedrohung sei ein solcher Schritt trotz der Verpflichtungen der Ukraine im Rahmen des Atomwaffensperrvertrags (NPT) gerechtfertigt. Sie betonen, dass das Budapester Memorandum von 1994, das die Souveränität der Ukraine im Gegenzug für eine Denuklearisierung garantierte, durch die russische Invasion unwirksam geworden sei und die Sicherheit der Ukraine dadurch stark beeinträchtigt werde.

Fürsprecher argumentieren, die Ukraine verfüge über die notwendigen Materialien, das Know-how und die Infrastruktur, um innerhalb kurzer Zeit Atomwaffen herzustellen, und verweisen auf ihre neun Kernreaktoren und geschätzte sieben Tonnen reaktorfähiges Plutonium. Sie vertreten die Auffassung, dass der Wiederaufbau ihrer nuklearen Kapazitäten auch in wirtschaftlich schwierigen Zeiten machbar sei.

Diese Argumentation ist jedoch falsch und gefährlich. Das Nukleararsenal der Ukraine, das sie von der Sowjetunion geerbt hat, wurde weder im Land selbst entwickelt noch gebaut, und der kurzzeitige Nuklearstatus war eher ein zufälliger historischer Umstand als eine strategische Entscheidung. Während der Sowjetzeit verfügte die Ukraine über bedeutende wissenschaftliche und industrielle Ressourcen, aber ihre unabhängige Fähigkeit zur Entwicklung von Kernwaffen ging nach der Denuklearisierung verloren. Der Wiederaufbau dieser Fähigkeit nach 30 Jahren wäre eine enorme Herausforderung und würde wahrscheinlich nicht ohne internationale Kontrolle geschehen.

Die Theorie hinter Atomwaffen mag vielleicht einfach sein, aber die Anreicherung von Uran oder Plutonium zu waffenfähigem Material ist eine große technische Herausforderung. Behauptungen, die Ukraine könne mit dem vorhandenen reaktorfähigen Plutonium schnell Hunderte von Bomben herstellen, sind übertrieben. Die Umwandlung von 7 Tonnen reaktorfähigem Plutonium in waffenfähiges Material würde umfangreiche Trennanlagen und enorme Energieressourcen erfordern – Ressourcen, die der Ukraine in Kriegszeiten fehlen. Solche Anlagen würden auch sofort zum Ziel russischer Angriffe.

Auf dem Schlachtfeld steht die Ukraine vor zahlreichen Herausforderungen. Die russischen Streitkräfte in Kursk und im Donbas haben ihre Taktik von tiefgehenden Offensiven auf eine aufreibende Zermürbung umgestellt, um die Zahl der ukrainischen Opfer zu maximieren und gleichzeitig größere Gebietsgewinne des Gegners zu verhindern. Diese Strategie, die seit der langandauernden Schlacht um Bakhmut offensichtlich ist, spiegelt eine Verschiebung der Ziele Russlands wider: Anstatt die Ukraine einfach zu besiegen, versucht Russland, das Land dauerhaft zu lähmen.

Die Entwicklung von Nuklearwaffen würde eine heftige Reaktion Russlands provozieren, die sich gegen die ukrainischen Nuklearanlagen richten würde, bevor diese überhaupt fertiggestellt wären. Vor dem Hintergrund des andauernden Konflikts würde jedes ukrainische Nuklearprogramm zu einer direkten existenziellen Bedrohung für Russland eskalieren und unmittelbare Vergeltungsmaßnahmen nach sich ziehen.

Die zunehmende Abhängigkeit der Ukraine von NATO-Waffenlieferungen – von denen viele für den nuklearen Einsatz umgerüstet werden könnten – verwischt die Grenze zwischen ukrainischen und NATO-Aktionen. Die aktualisierte Nukleardoktrin Russlands sieht Angriffe von Nichtkernwaffenstaaten, die von Kernwaffenmächten unterstützt werden, ausdrücklich als Grund für einen Gegenschlag an. Würden ukrainische Atomwaffen mit NATO-Raketen abgefeuert, könnte Russland dies als gemeinsamen NATO-Angriff werten und Vergeltungsschläge auslösen, die unkontrolliert eskalieren könnten.

Ein solches Szenario würde Europa in ernsthafte Gefahr bringen. Polen als östlicher Stützpfeiler der NATO und Drehscheibe für die Hilfe für die Ukraine wäre extrem verwundbar. Ein nuklearer Angriff auf Lviv, nahe der polnischen Grenze, könnte auf polnisches Territorium übergreifen und den Konflikt weiter eskalieren lassen. Das historisch von geopolitischen Fehltritten geprägte Polen riskiert mit seinem derzeitigen Übermut, Europa in eine nie dagewesene Gefahrenlage zu stürzen. Die Folgen einer falsch eingeschätzten nuklearen Eskalation wären für die gesamte Region katastrophal.

Das mögliche Streben der Ukraine nach Nuklearwaffen birgt immense Risiken und hätte erhebliche geopolitische Auswirkungen. Die Theorie der nuklearen Abschreckung mag auf den ersten Blick als Druckmittel gegen Russland erscheinen, doch die praktischen Herausforderungen der Entwicklung von Nuklearwaffen und die weiterreichenden Folgen machen diese Option sowohl undurchführbar als auch brandgefährlich. Der Prozess der Anreicherung von Uran oder Plutonium zu waffenfähigem Material ist ressourcenintensiv und erfordert eine hochentwickelte Infrastruktur, eine solide Energieversorgung und umfassendes technisches Know-how – all dies ist in der vom Krieg zerrütteten Ukraine nur begrenzt verfügbar. Darüber hinaus würde jeder Versuch, nukleare Entwicklungseinrichtungen zu errichten, sofort russische Militäraktionen nach sich ziehen, die diese Bemühungen zunichte machen würden, bevor sie überhaupt in die Tat umgesetzt werden könnten.

Die Drohungen der Ukraine hinsichtlich einer atomaren Bewaffnung scheinen eher ein strategisches Manöver zu sein, um den Westen, insbesondere die USA und die NATO, unter Druck zu setzen, mehr militärische und politische Unterstützung zu leisten. Dieser Versuch dürfte jedoch nicht von Erfolg gekrönt sein.

Die westlichen Mächte sind zwar entschlossen, die Ukraine zu unterstützen, sind aber weiterhin vorsichtig, den Konflikt nicht zu einer größeren nuklearen Konfrontation eskalieren zu lassen. Die Ziele der NATO konzentrieren sich darauf, Russland mit konventionellen Mitteln einzudämmen und jede direkte Beteiligung zu vermeiden, die zu einem nuklearen Gegenschlag führen könnte. In der gegenwärtigen geopolitischen Realität sind die nuklearen Ambitionen der Ukraine eher eine symbolische Geste als eine tragfähige Strategie, zumal das übergeordnete Ziel des Westens darin besteht, die Unterstützung der Ukraine mit der Bewältigung der langfristigen strategischen Herausforderungen durch Russland und China in Übereinstimmung zu bringen.

Selbst wenn es der Ukraine gelänge, die technischen und logistischen Hürden für die Entwicklung von Atomwaffen zu überwinden, blieben die Herausforderungen für die Schaffung einer glaubwürdigen nuklearen Abschreckung unüberwindbar. Der Test einer Nuklearwaffe ist ein entscheidender Schritt, um ihre Glaubwürdigkeit als Abschreckungsmittel zu demonstrieren. Die Ukraine verfügt jedoch nicht über ein sicheres Testgelände. Jeder Test würde sofort international verurteilt und könnte Präventivschläge sowohl Russlands als auch anderer betroffener Staaten provozieren. Darüber hinaus hätten ungetestete Atomwaffen keinen praktischen Nutzen außer als Mittel der Vergeltung in letzter Konsequenz, was ihren Abschreckungswert untergraben und das Risiko einer katastrophalen Fehlkalkulation erhöhen würde.

Der grundlegende Fehler in der Argumentation für ukrainische Atomwaffen liegt in der Unfähigkeit, die angestrebten strategischen Ziele zu erreichen, ohne die bestehenden Gefahren noch zusätzlich zu verschärfen. Nukleare Drohgebärden der Ukraine würden nicht nur die westlichen Verbündeten verprellen, sondern auch Russland zu Präventivmaßnahmen veranlassen, die die Position der Ukraine weiter schwächen würden. Der Krieg hat bereits gezeigt, dass sich Russlands Strategie in Richtung eines Zermürbungskonflikts verschoben hat, der darauf abzielt, die Fähigkeit der Ukraine zur Kriegsführung langfristig zu erschüttern, anstatt schnelle territoriale Gewinne zu erzielen. Die Einführung von Atomwaffen in diesem explosiven Kontext würde den Abstieg der Ukraine in einen katastrophalen Krieg, der nicht gewonnen werden kann, nur noch beschleunigen.

In diesem bedrückenden Szenario steht die internationale Gemeinschaft vor der doppelten Herausforderung, die Weiterverbreitung von Kernwaffen zu verhindern und gleichzeitig die tieferen politischen und sicherheitspolitischen Krisen anzugehen, die solchen Überlegungen zugrunde liegen. Die nuklearen Ambitionen der Ukraine sollten als Warnung vor den weitreichenden Folgen ungelöster Konflikte und der Notwendigkeit einer nachhaltigen und realistischen Strategie zur Sicherung regionaler und globaler Stabilität dienen.

Quelle: BBC, Arms Control Association, RBC Ukraine

China’s First Deep-Sea Optical Cable Winch System Completes Successful Survey

0

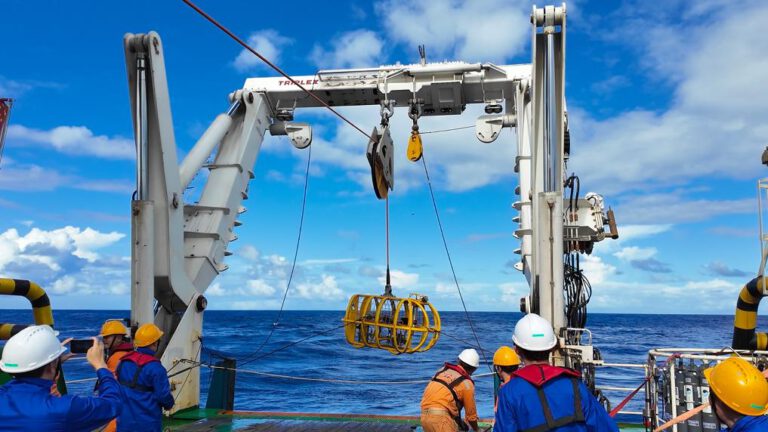
On November 19, Ltd., Dalian Maritime University, Nantong Liwei, Jiangsu Hengtong Marine and other research and development units successfully deployed the full-depth optical cable winch system, Haiwei GD11000. The system recently completed its maiden deep-sea survey mission aboard the HAIYANG DIZHI ERHAO vessel of the Guangzhou Marine Geological Survey in the South China Sea. 

Haiwei GD11000 is currently the world’s only fully Chinese developed, completely independent, and controllable full-depth optical cable winch system. During the voyage, the cable length exceeded 11,000 meters, with operations conducted at water depths of over 4,000 meters, fully validating the system’s stability and operational capabilities in deep-sea environments.

According to reports, the optical cable winch system is critical for deploying, recovering, and towing large systems such as deep-sea towing systems and cable-controlled underwater robots. It serves as essential equipment for research vessels and plays an indispensable role in exploring and developing deep-sea resources. 

As marine scientific research advances into deeper and more challenging environments, there is an increasing demand for winch systems that meet higher operational and precision requirements. Traditional optical cable winch systems, constrained by the weight of metal-armored cables, are unable to achieve full-depth operations. This has created an urgent need for the independent localization and development of full-depth optical cable winch systems.

The Haiwei GD11000 is capable of conducting scientific research operations at the greatest depths of all the world’s oceans. It is not only the first but also the only fully domestically developed, independent, and controllable full-depth optical cable winch system in existence.

Project Chief Scientist, Professor Li Wenhua from the Marine Engineering College at Dalian Maritime University, introduced that the winch system has a safe working load of at least 15 tonnes and an adjustable working speed of 0 to 120 m/min. It is equipped with a 13,000-meter-long non-metallic armored optical cable with a diameter of no more than 34 mm and a power transmission capacity of at least 51 kW, meeting the demands of multi-channel optical cable systems and deep-sea applications. The system supports scientific research operations at depths of up to 11,000 meters, making it the first to feature a 13,000-meter non-metallic armored optical cable and capable of operating at the greatest depths in all oceans.

It is reported that the next phase for Haiwei GD11000 involves regular deep-sea and polar survey missions. These operations will provide robust support for China’s marine scientific research goals of reaching the ocean, reaching the deep sea, and reaching the poles. Furthermore, it will offer technological assurance for the exploration and utilization of deep-sea resources, contributing to the development of China’s maritime capabilities and the construction of a strong transportation and maritime nation.

Source: SHKP, Xinhua, CGTN, Dalian Maritime University

New Brand AUDI Opens a New Era of Joint Ventures in China

0

Audi has launched its first new brand in 36 years in China: AUDI, a luxury electric vehicle marque developed in collaboration with SAIC. Officially unveiled on November 7, the brand introduces the AUDI E Concept, departing from Audi’s iconic four-ring logo to adopt distinct branding emphasizing innovation and youth-oriented appeal.

At the Guangzhou International Motor Show on November 15, AUDI showcased the E Concept alongside the Audi Q6L e-tron, Q6L Sportback e-tron, and A5L Limousine, signaling its intent to dominate the electric luxury segment. This move aligns with broader industry trends, as automotive giants leverage smart electric vehicle brands to explore innovative technologies and operational models.

The AUDI brand is designed specifically for the Chinese market, with responsibilities split between Audi and SAIC. Audi handles traditional automotive expertise, such as design and chassis mechanics, while SAIC focuses on cutting-edge innovations in electronics, intelligent cockpits, and autonomous driving. This collaboration accelerates product development and minimizes risks associated with transitioning to electrification.

Scheduled for a 2025 launch, the first AUDI production model will feature 800V architecture, dual-motor all-wheel drive, a combined power of 570 kW, and a CLTC range exceeding 700 kilometers. Its rapid-charging capability adds 370 kilometers in just 10 minutes, setting a new standard for EV performance and competitiveness.

China’s electric vehicle market has become a hub of rapid innovation, where domestic brands dominate with competitive pricing and intelligent features. For global automakers like Audi, partnerships with local firms such as SAIC are critical to navigating the market’s high-speed evolution. AUDI benefits from SAIC’s established capabilities, enabling swift product deployment and integration of advanced technologies.

Audi’s electrification journey began with the e-tron in 2018 but faced challenges such as high pricing and limited range. The brand recalibrated its strategy in 2021, emphasizing electrification, sustainability, and digital ecosystems. The AUDI initiative represents a pragmatic response to these challenges, ensuring access to China’s advanced EV technology and supply chain resources.

Software technology now defines EV competitiveness, with China offering abundant engineering talent. Companies like Volkswagen have sought local partnerships to stay ahead, sending engineers to collaborate with Chinese firms like XPENG. For Audi, the AUDI brand bridges gaps in its electrification efforts, ensuring rapid development and alignment with local market demands.

The AUDI brand will operate on an Advanced Digitised Platform developed with SAIC, underpinning three B- and C-segment pure electric models. Unlike traditional approaches focused on mass production, this partnership assigns key roles—such as digital intelligence and platform development—to SAIC, while Audi retains control over design and quality.

In China’s dynamic EV landscape, new models are developed in as little as 18–24 months, compared to the global average of 40 months. Leveraging SAIC’s industrial ecosystem, AUDI integrates innovations like 800V fast-charging technology, which supports 370 km of range in 10 minutes—a capability now standard in China.

Rapid advancements have also transformed plug-in hybrids, with models achieving over 200 km of pure electric range. By collaborating with SAIC, AUDI stays ahead of these trends, ensuring products meet consumer expectations for cost, performance, and technology.

Audi’s dual-brand approach combines its legacy models with the new AUDI brand to solidify its position in China’s competitive market. For instance, Audi will produce models based on the PPE platform, while AUDI, backed by SAIC’s technological expertise, will focus on design, engineering, and supply chain management under Audi’s quality standards.

The AUDI E Concept reflects this synergy, with its minimalist exterior, integrated roof design, and innovative interior featuring a large connected screen. Fermín Soneira, CEO of the Audi-Shanghai Automotive Works program, emphasized the brand’s goal to exceed customer expectations by blending Audi’s expertise with local innovation.

AUDI’s adoption of direct-to-consumer models, supported by intelligent systems for customer engagement, further aligns with evolving market dynamics. This approach ensures AUDI’s competitiveness in China, reinforcing its role as a key player in the rapidly growing EV market.

Source: audi, electrive

How Russia Continues to Grow Richer Amidst Its Conflict with Ukraine

0

The aftermath of the Russian-Ukrainian war has sparked intense debate over whether Russia is becoming wealthier or poorer, with no definitive answers emerging. However, the conflict has undoubtedly accelerated significant shifts in Russia’s political and economic policies. 

Central to these changes is a renewed emphasis on Russia’s domestic material production, aimed at achieving greater self-sufficiency. For the first time since the Soviet Union’s collapse, Russia has directed industrial funding to factories, farms, and research institutes, enabling many sectors to surpass their Soviet-era production capacities.

Politically, technocrats are increasingly occupying key government positions, fostering a performance-driven environment. Russian officials have become active in promoting investment, industrial revival, and infrastructure development. This policy orientation, characterized by import substitution and export-driven mercantilism, has become mainstream. Russia’s ambassador to the UK, Andrei Kelin, highlighted this ideological shift, noting that Russia now ranks seventh globally in manufacturing output.

Among the sectors benefiting most from these policies, agriculture has undergone a remarkable revival. Russia is now self-sufficient in meat, potatoes, and aquaculture, with eggs nearing full sufficiency. And milk, vegetables, and melons meet food safety standards, fruit self-sufficiency lags at 46% due to climatic constraints. This agricultural resurgence has addressed longstanding food security challenges, stabilizing wartime food prices and ensuring both public livelihoods and political stability. This success has also bolstered national confidence.

Russia’s agricultural renaissance stems from its top-down mercantilism and industrial policies, with alfalfa cultivation serving as a representative case. Once a pillar of Soviet agriculture, the alfalfa industry collapsed after the dissolution of the Soviet Union due to its dependence on intensive systems and a robust meat and dairy supply chain. 

Efforts to revive the industry began in 2014, with scholars advising the government and engaging in cultivation and industry reorganization. By 2018, these efforts culminated in a nationwide alfalfa initiative, achieving domestic self-sufficiency by 2021. This transformation reflects Russia’s broader strategy to rebuild key industries and reclaim economic autonomy, reshaping its political and economic landscape.

In 2022, President Putin personally proposed alfalfa exports to China, a move approved by President Xi. Following this, the Russian government allocated substantial infrastructure funds to alfalfa research institutes and provided industry-specific funding to forage exporters and associations through a joint mechanism akin to China’s National Development and Reform Commission (NDRC). By October, Russian officials actively promoted alfalfa exports to China and Saudi Arabia, reflecting the nation’s privately-run, government-assisted industrial development model. This abundance of forage has also helped stabilize meat and milk prices during wartime.

Significant transformations are underway in Russia’s approach to rebuilding material production capacity. Ideologically, there is a growing trend that embraces elements from Imperial Russia, the Soviet Union, and the Federation periods. While perspectives on the Soviet era vary, many Russians nostalgically appreciate its robust production capacity. This ideological blend—combining Soviet material strength, Imperial nationalism and religion, and the federal period’s market economy—has become central to Russia’s current political economy. The symbolic hoisting of the flags of all three eras at some enterprises underscores this integration.

Economically, Russia has adopted a strong mercantilist stance emphasizing import substitution and export growth. Conversations with Russian scholars and businessmen reveal a clear preference for exporting manufactured goods over raw materials. They resist Chinese asset-light models, instead demanding technology transfers and localized assembly plants. A prime example is the Russian auto industry’s successful lobbying for high scrap taxes on foreign cars, effectively forcing foreign manufacturers to establish local production—Russia’s version of market for technology.

In foreign trade, Russia has developed a distinctive national system. While some Chinese enterprises view Russia as isolated and dependent on Chinese products, Russia maintains a well-established procurement network, rooted in families with generations of expertise in foreign trade. These procurement specialists avoid intermediaries, seeking direct suppliers even in remote Chinese counties. Their purchasing process is meticulous: they solicit and compare quotations extensively, identify cost baselines, and then initiate price negotiations, showcasing a disciplined and strategic approach to foreign procurement.

These developments underscore Russia’s strategic efforts to reshape its economic framework, fostering self-reliance while leveraging foreign partnerships on its own terms. This transformation poses both challenges and opportunities for international stakeholders, particularly Chinese enterprises navigating Russia’s evolving trade landscape.

Russia’s national trade system has proven so effective that many Chinese sales managers report minimal profit opportunities in the Russian market. Persistent inquiries by Russian buyers, combined with intense competition among Chinese companies, have led to steep price cuts. For instance, the prices of some mechanical and electrical products have halved in the past six months, leaving little to no profit margin. Beyond pricing pressure, the Russian system also compels Chinese enterprises to transfer technology and establish local production. However, many Chinese companies fail to recognize Russia’s cohesive national trade system, underestimating its negotiating power and inadvertently eroding their profits.

The current political and economic transition in Russia presents a mix of advantages and challenges. On the positive side, Russia benefits from a relatively insular Russian-speaking market, where local internet companies thrive. This environment fosters innovation, as demonstrated by the success of platforms like OZON, which has embraced global trends such as the Double 11 shopping festival. Moreover, the last generation of Soviet-trained industrial workers and scientists, supported by government grants, has facilitated the revival of industries and research systems.

However, there are significant obstacles. High domestic interest rates—spurred by wartime conditions—have made credit nearly inaccessible for private enterprises, particularly those outside the military-industrial complex. The benchmark rate of nearly 20% stifles technological upgrades and capacity expansion. Compounding this, a cadre rejuvenation policy has elevated younger, inexperienced officials, many of whom struggle to effectively promote industrial development or manage foreign investment. Their impatience and lack of expertise undermine progress at the local level.

Further issues stem from Russia’s incomplete reconciliation of industrial autonomy with openness to external markets. Some business elites exploit policies to entrench monopolies and exclude foreign competition, hindering industrial renewal. Meanwhile, reduced research funding exacerbates challenges; many scientists now rely on tradition and personal dedication rather than institutional support. Budget cuts to science and technology for 2025 intensify this crisis, leaving Russia’s innovation landscape vulnerable.

Despite these hurdles, mercantilism is expected to dominate Russia’s economic strategy for the foreseeable future. This approach, driven by interest groups supporting domestic industries, will likely increase trade protectionism and foster the renaissance of Russian industries. European and American sanctions have further marginalized pro-Western forces in Russia, solidifying the influence of indigenous industrialists.

In conclusion, wartime Russia, characterized by an active government, rebuilding of material production capacity, and a mercantilist ideology, is a challenging trading partner. However, its reindustrialization positions it as a significant player in global economic and political affairs. By leveraging its evolving industrial base, Russia is poised to contribute to technological diffusion and adapt to the ongoing technological revolution, ensuring its relevance on the world stage.

Source: CEPR, Rosstat, foreignpolicy

AI Being Super Useful Matters More Than Being Super Applicable

0

When will super applications emerge? This question has dominated discussions in the AI industry over the past year. Comparisons to the PC and mobile Internet eras, which saw the rapid rise of super apps, are tempting but oversimplified. AI represents a transformative technological wave, akin to the Industrial Revolution, making its trajectory more comparable to the rise of steam engines or electricity than to recent digital innovations.

In 1776, the first practical steam engine ushered in the Age of Steam, but it took decades before railways, shipping, and industry fully embraced the technology in the 1800s. Similarly, the electric power revolution, central to the second industrial revolution, required decades for advancements like power plants, electric lights, and assembly lines to redefine industries. These examples highlight that groundbreaking technologies often demand time to evolve into practical, widely adopted applications.

The super applications of the AI era will undoubtedly arrive, but their time has not yet come. Over the past year, the AI industry’s eagerness to pursue a singular super application seems premature. AI’s foundational models, like the large language models, hold immense potential but do not inherently deliver practical value. Their real significance lies in enabling the development of diverse applications tailored to solve specific problems. 

For AI developers and entrepreneurs, focusing on gradual progress and iterative improvements is far more strategic than chasing the elusive AGI or super application. Incremental innovation can pave the way for genuinely transformative solutions.

Recent developments illustrate this point. At the Baidu World Conference 2024, Baidu revealed that daily API calls to its ERNIE Bot skyrocketed from 200 million to 1.5 billion within six months—a 7.5-fold increase. This surge reflects both the rapid growth of AI applications in China and the tangible value these models are beginning to deliver. While the super application remains a distant goal, the ecosystem of practical, high-impact AI tools is already taking shape. 

Baidu also unveiled Miaoda, a groundbreaking code-free programming platform enabling multi-intelligence body collaboration and multi-tool invocation. This innovation stands apart from conventional code-generation tools, which have traditionally empowered elite users, such as Silicon Valley engineers. These tools cater to a scarcity of expensive technical talent, enhancing productivity for those already at the top of the skills pyramid.

Miaoda democratizes AI’s potential, targeting everyday users with no coding expertise. By integrating advancements in foundational models and intelligent body capabilities, Baidu has crafted a tool that grants programming-like abilities to millions. 

In the AI era, tools like Miaoda could redefine innovation. With natural language programming lowering the barriers to entry, ordinary users can conceptualize and realize new products and services. This widespread accessibility promises a future where technology serves as a universal enabler, turning lofty ideas into countless practical and valuable applications, embodying the true spirit of technology for all.

For a long time, China’s domestic large models struggled to gain traction across industries. Industry demand is strong for intelligent hardware and AI assistants, but few are willing to pay because limited multimodal capabilities left generative AI resembling simple chatbots, initially intriguing users but ultimately failing to retain them due to subpar experiences.

To enhance their reliability, the AI industry has widely adopted retrieval-augmented generation (RAG) techniques, which incorporate external data retrieval to anchor model outputs in factual information. This approach has largely mitigated hallucinations, making large models more usable and valuable.

Further advancements in multimodal capabilities have expanded the potential applications of generative AI. Baidu’s recently unveiled iRAG (image-based RAG) technology represents a significant leap. By integrating retrieval-enhanced text-to-image generation, Baidu aims to eliminate multimodal hallucinations, enabling the creation of accurate and visually stunning outputs for applications in film, comics, picture books, posters, and more.

For instance, in the automotive industry—where high-quality visual marketing is essential—creating photo-perfect promotional materials is traditionally costly and time-consuming. With iRAG, car manufacturers can generate visually compelling images at a fraction of the cost and time, often achieving superior visual impact. This capability addresses practical industry needs, such as maintaining the integrity of logos and brand colors, which require precision and reliability.

Generative AI currently follows two main development paths. The first is the AGI (Artificial General Intelligence) approach, which focuses on achieving general intelligence through foundational models—a long-term goal requiring years of innovation. The second is the application-driven approach, which emphasizes solving immediate user needs while iteratively improving the model through application feedback. 

Baidu exemplifies the latter strategy, balancing foundational research with practical applications. Its focus on multimodal accuracy has rendered iRAG technology viable, with feedback from real-world use cases now informing further model refinements. This iterative cycle demonstrates how targeted, application-driven innovation can accelerate both AI development and adoption across industries.

Globally, major technology players are pivoting towards AI agents. In mid-September, OpenAI researcher Noam Brown announced the formation of a new multi-agent research team. Microsoft’s CEO, Satya Nadella, unveiled ten new AI-powered business agents in one go, while Google previewed its next-generation agent, Jarvis, capable of autonomous internet browsing and information retrieval. These developments highlight a strategic transition among AI giants: from expanding foundational models to deploying advanced agent-based solutions.

Robin Li, Baidu’s founder, asserts that AI agents represent the most mainstream form of AI applications and are poised for a breakthrough. He likens their emergence to building websites during the PC era or launching self-media accounts in the mobile age. However, intelligent agents are inherently more dynamic—acting as personalized assistants, sales representatives, and customer service agents. Li envisions these agents as the primary medium for content, information, and services in an AI-native era.

This sentiment resonates globally. OpenAI CEO Sam Altman, during a Reddit Q&A, emphasized the potential of AI agents, suggesting that they may drive the next major breakthrough in AI. 

Intelligent agents offer a unique combination of accessibility and scalability. They present a low barrier to entry but can grow into transformative platforms, much like websites or mobile apps did in previous technological eras. Failing to invest in AI agents today is akin to neglecting website development 20 years ago or app creation a decade ago. These agents are set to define the future of AI applications, becoming the cornerstone of how individuals and organizations interact with content, information, and services in a world increasingly driven by artificial intelligence.

Source: Baidu, SCMP, PYMNTS

Wie Chinas Elektroautos den eurasischen Markt erobern

0

Chinas Industrie für Elektrofahrzeuge (New Energy Vehicles, NEV) hat auf dem Weltmarkt rasch an Bedeutung gewonnen und nutzt dabei ihre Stärken in den Bereichen Batterietechnologie, smarte Internetintegration und Kostenkontrolle. Dank flexibler Export- und Investitionsstrategien hat sich das Land als Weltmarktführer im NEV-Sektor positioniert.

Von Januar bis September dieses Jahres exportierte China 928.000 Elektrofahrzeuge, was einer Steigerung von 12,5 % gegenüber dem Vorjahr entspricht. Die Produkte erreichten Märkte in Südostasien, Lateinamerika, Ozeanien und Afrika. Die zunehmende internationale Expansion chinesischer Automobilhersteller geht jedoch mit Herausforderungen wie Handelsbarrieren, strengeren Technologie- und Umweltstandards und sich ändernden Richtlinien einher, die eine kontinuierliche Anpassung ihrer globalen Strategien erfordern.

Chinas Rolle im globalen NEV-Markt

In den letzten Jahren ist der globale Markt für New Energy Vehicles rasant gewachsen, angetrieben durch neue Umweltschutzvorschriften und eine steigende Nachfrage nach Elektrofahrzeugen. Europa, Asien und Nordamerika fördern deren Einführung aktiv, indem die Regierungen steuerliche Anreize, Subventionen und Unterstützung für die Ladeinfrastruktur einführen. Europa hat sich das Ziel gesetzt, bis 2030 CO2-neutral zu werden, und Länder wie Deutschland, Großbritannien und Frankreich planen, in den kommenden Jahren aus der Nutzung von Fahrzeugen mit Verbrennungsmotoren auszusteigen. Im Jahr 2023 stieg der Absatz von Elektrofahrzeugen in Europa im Vergleich zum Vorjahr um mehr als 50 %. In ähnlicher Weise haben Japan und Südkorea ihr Marktwachstum durch verschiedene Anreize beschleunigt, während die USA groß angelegte Infrastrukturpläne vorgeschlagen haben, einschließlich des Ausbaus von Ladestationen und Subventionen für den Kauf von Elektrofahrzeugen.

China nimmt auf dem weltweiten Exportmarkt für Elektrofahrzeuge eine dominierende Stellung ein. Im Jahr 2013 erreichten die Exporte mehr als 1,2 Millionen Einheiten, was 24 % der Gesamtexporte und einer Steigerung von 77,6 % gegenüber dem Vorjahr entspricht. Dieser Erfolg ist auf Vorsprünge in der Batterietechnologie, im Fahrzeugbau und in der Kostenkontrolle zurückzuführen. Chinesische Fahrzeuge, die mit neuen Energieträgern betrieben werden, sind in der Regel erschwinglicher als ihre europäischen und amerikanischen Pendants, was sie besonders in Schwellenländern beliebt macht. Chinas technologische Fortschritte bei Batterien, Motoren und intelligenten Stromnetzen in Verbindung mit vertikaler Integration und Kosteneffizienz ermöglichen kostengünstige Produkte für die globale Lieferkette. Die enorme Produktionskapazität, das effiziente Lieferkettenmanagement und die Fähigkeit, sich an die Marktnachfrage anzupassen, stärken die Wettbewerbsfähigkeit des Landes weiter. Die Unterstützung der Regierung, einschließlich Subventionen, Steuererleichterungen und Infrastrukturentwicklung, hat ebenfalls zu einem günstigen Umfeld für das Wachstum der Branche beigetragen.

Chinas Exportmärkte konzentrieren sich auf Schwellenländer und Länder des Südens wie Russland, Südostasien, Zentralasien und Afrika, wo die rasche Urbanisierung und das wachsende Umweltbewusstsein die Nachfrage nach erschwinglichen Modellen ankurbeln. Chinesische Marken haben diese Märkte mit Low-Cost-Strategien erschlossen und gehen nun zu Direktinvestitionen über. So hat beispielsweise GAC Aion eine Produktionsstätte in Thailand errichtet, um die Lokalisierung zu verbessern, Zölle und Transportkosten zu senken und die Wettbewerbsfähigkeit zu erhöhen. Auch der russische Markt hat sich aufgrund der stabilen chinesisch-russischen Beziehungen und einer günstigen Politik zu einem wichtigen Exportziel entwickelt.

Im Jahr 2023 übertrafen die gesamten chinesischen Automobilexporte erstmals die japanischen, was die wachsende Stärke Chinas auf dem Weltmarkt unterstreicht. Trotz zunehmender Beschränkungen für chinesische Fahrzeuge mit neuen Antriebstechnologien in Industrieländern wie den USA und der EU sorgen Chinas flexible Internationalisierung und diversifizierte Marktstrategien weiterhin für eine starke Präsenz auf den aufstrebenden Märkten der Welt.

Chinas Exportstrategien für Elektrofahrzeuge

Chinas Exporte von Elektrofahrzeugen (oder NEVs) haben ein rasantes Wachstum erlebt, wobei der weltweite Exportwert von 313 Millionen US-Dollar im Jahr 2017 auf fast 42 Milliarden US-Dollar im Jahr 2023 angestiegen ist, was die weltweit zunehmende Akzeptanz und Nachfrage widerspiegelt. Diese Expansion wird von Chinas Wettbewerbsvorteilen in den Bereichen Batterietechnologie, autonomes Fahren und der preislichen Wettbewerbsfähigkeit angetrieben. Das Wachstum war in den Jahren 2021 und 2022 besonders ausgeprägt, was auf die weltweite Klimaschutzpolitik und ein verändertes Verbraucherverhalten zurückzuführen ist.

Im Jahr 2023 war Belgien das wichtigste Exportziel für chinesische NEVs, gefolgt vom Vereinigten Königreich, Spanien und Thailand. Russland lag mit Exporten in Höhe von 720,86 Mio. USD auf Platz 19, vergleichbar mit Südkorea. Die Nachfrage in Russland wächst schnell, ist aber sehr volatil, was chinesische Unternehmen dazu veranlasst, auf lokale Produktion und Direktexporte umzusteigen, um Zölle und politische Veränderungen zu umschiffen. Great Wall Motor hat beispielsweise eine Produktionsstätte in Tula, Russland, errichtet, um Kosten zu sparen und sich schnell an Marktveränderungen anpassen zu können. Diese flexible Strategie sichert die Wettbewerbsfähigkeit auch in schwankenden Märkten.

Auch der asiatische Markt wächst von Jahr zu Jahr kontinuierlich. Im Jahr 2023 wurden 741.770 Einheiten exportiert, was einem beträchtlichen Anteil des weltweiten Verkaufsvolumens entspricht. Allerdings ist der Durchschnittspreis mit 15.780 US-Dollar pro Einheit nach wie vor niedrig, was auf eine hohe Preissensibilität hindeutet. Die Niedrigpreisstrategie hat es den chinesischen NEVs ermöglicht, auf diesem Markt eine führende Position einzunehmen, insbesondere in Südostasien, wo die Nachfrage, unterstützt durch günstige politische Maßnahmen in Ländern wie Thailand, Malaysia und Indonesien, schnell wächst. In ähnlicher Weise hat sich Zentralasien, angetrieben durch das Wirtschaftswachstum und die chinesische „Belt and Road Initiative“, zu einer wichtigen Wachstumsregion entwickelt, mit steigender Nachfrage in Ländern wie Kirgisistan und Usbekistan seit 2020.

Im Gegensatz dazu hat sich die Expansion Chinas auf dem europäischen Markt verlangsamt. Trotz der starken Nachfrage nach Elektrofahrzeugen stellen Hindernisse wie strengere Umweltauflagen, technische Anforderungen und hohe Zölle eine Herausforderung dar. Märkte wie Belgien und Großbritannien weisen unterschiedliche Wachstumsmuster auf, wobei Großbritannien höherwertige Modelle bevorzugt und Belgien eine stabile Nachfrage nach Fahrzeugen im mittleren Preissegment aufweist. Darüber hinaus zwingen die strengen Anforderungen an Infrastruktur und Reichweite in Europa chinesische Unternehmen, in anspruchsvolle Forschung und Entwicklung zu investieren.

Die Marktunterschiede spiegeln unterschiedliche Präferenzen und Herausforderungen wider. Russland hat eine lebhafte, aber volatile Nachfrage, insbesondere nach Premium-Modellen, mit Wachstumsraten von 700 % im Jahr 2021 und 1.283 % im Jahr 2022. Dieser Markt ist stark politisch getrieben, wobei die Nachfrage aufgrund von Importsubventionen und Zollpräferenzen stark ansteigt. Die Nachfrage schwankt jedoch erheblich, wenn sich die politische Unterstützung ändert. Im Gegensatz dazu ist das Wachstum in Europa stetiger, angetrieben durch Umweltschutzvorschriften und eine ausgewogene Nachfrage nach Modellen der oberen und mittleren Preisklasse. Im restlichen Asien und in globalen Märkten wie Australien und Südafrika werden Modelle der mittleren Preisklasse bevorzugt, die ein stabiles und nachhaltiges Wachstum aufweisen.

Für chinesische NEV-Unternehmen bietet Russland kurzfristige, politisch motivierte Chancen, während andere Regionen auf langfristige, stabile Expansion und Markenbildung setzen. Dies unterstreicht die Notwendigkeit diversifizierter Strategien, um auf den globalen Märkten wettbewerbsfähig zu bleiben.

Zukünftige Trends auf dem Markt für Elektrofahrzeuge

Globale Standards für CO2-Emissionen und Ziele für die Einführung von Elektrofahrzeugen treiben das Marktwachstum weiter voran. Auch wenn das Ziel der CO2-Neutralität in Russland unter Präsident Putin auf 2060 verschoben wurde, bleiben Maßnahmen zur Emissionsreduzierung ein entscheidender Faktor für die Entwicklung des Elektrofahrzeug-Sektors. Chinesische Marken sind in der Lage, diese Dynamik zu nutzen, indem sie ihre Produkt- und Marktstrategien zeitnah an die sich ändernde Politik anpassen. Diese politikorientierte Flexibilität wird dazu beitragen, die Wettbewerbsfähigkeit zu erhalten, insbesondere in Märkten, die von Regulierungsvorschriften abhängig sind.

Um sich an diese Vorgaben anzupassen, müssen chinesische Automobilhersteller lokalen Investitionen in Produktion und Infrastruktur Priorität einräumen. Die frühzeitige Einrichtung von Ladestationen und Produktionslinien wird nicht nur die gesetzlichen Anforderungen erfüllen, sondern auch den Bedürfnissen der Verbraucher entgegenkommen. Russlands Plan, bis 2030 72.000 Ladestationen zu installieren, verdeutlicht das Marktpotenzial, und ähnliche Infrastrukturinvestitionen in Südostasien, Zentralasien und anderen Regionen bieten chinesischen Marken die Möglichkeit, mit Regierungen und lokalen Unternehmen zusammenzuarbeiten.

Die Präferenzen der Verbraucher verschieben sich in Richtung Mittel- und Oberklasse. Während Erschwinglichkeit weiterhin von entscheidender Bedeutung ist, bietet die steigende Nachfrage nach Premium-Konfigurationen chinesischen NEVs die Möglichkeit, verschiedene Marktsegmente zu erobern. In Russland dominieren zwar Fahrzeuge mit Verbrennungsmotor den Markt, aber das wachsende Potenzial für hochwertige Elektrofahrzeuge, insbesondere für kalte Klimazonen, unterstreicht die Möglichkeit, auch zahlungskräftige Kunden anzusprechen.

Lokalisierung und Internationalisierung werden Schlüsselstrategien sein. Lokalisierung ermöglicht es chinesischen Marken, Zölle zu umgehen, sich für Subventionen zu qualifizieren und besser auf regionale Präferenzen einzugehen. Unternehmen wie Great Wall und Chery Automobile haben bereits eine lokalisierte Produktion und Partnerschaften in Russland aufgebaut, um ihre Wettbewerbsfähigkeit zu steigern und gleichzeitig von politischen Anreizen zu profitieren. Gleichzeitig ist die Anpassung an internationale Standards in den Bereichen Technologie, Markenbildung und Kundenservice für die globale Akzeptanz unerlässlich.

Die Integration von lokalen und globalen Strategien wird über den zukünftigen Erfolg entscheiden. Mit der Vertiefung der Zusammenarbeit zwischen China und Russland sind chinesische Automobilhersteller bereit, lokale Produktionssysteme zu optimieren und gleichzeitig internationale Standards zu erfüllen, was eine solide Grundlage für nachhaltiges Wachstum auf den globalen NEV-Märkten schafft.

Quelle: IPP, medialit
Chinas Troika der Entwicklung neuer, qualitativ hochwertiger Produktivkräfte

0

Auf dem 20. Parteitag der Kommunistischen Partei Chinas (KPCh) wurde das Konzept der Modernisierung chinesischer Prägung eingeführt. Diese Vision umfasst die Modernisierung eines Landes mit einer riesigen Bevölkerung, gemeinsamen Wohlstand für alle, ein Gleichgewicht zwischen materieller und geistiger Zivilisation, Harmonie zwischen Mensch und Natur und friedliche Entwicklung. Dies ist die bisher umfassendste und ehrgeizigste Definition von Modernisierung.

Auf der Zentralen Konferenz für Wirtschaftsfragen im vergangenen Jahr wurde dieses Konzept als vorrangige staatliche Aufgabe bekräftigt und damit ganz oben auf die Tagesordnung gesetzt. Um dieses Ziel zu erreichen, bedarf es einer systemorientierten Strategie, die das Wirtschaftswachstum in den Mittelpunkt stellt. Zu diesem Zweck wurde die Entwicklung neuer, qualitativ hochwertiger Produktivkräfte vorgeschlagen.

Das Konzept der neuen qualitativen Produktivkräfte hat geteilte Meinungen hervorgerufen. Auf der einen Seite werden sie ausschließlich mit disruptiven Technologien in Verbindung gebracht. Die Geschichte der industriellen Revolutionen der letzten 250 Jahre zeigt jedoch, dass das Warten auf solche Technologien ein langwieriges, wenn nicht gar unrealistisches Unterfangen sein kann. Auf der anderen Seite gibt es Stimmen, die die neuen, qualitativ hochwertigen Produktionsmittel herunterspielen und sie mit einfachen Erfindungen gleichsetzen, wie Guandan, ein chinesisches Kartenspiel, bei dem die Karten abgelegt werden.

The term was first put forward by Chinese President Xi Jinping during an inspection and research trip to Northeast China in September 2023. (PRNewsfoto/People’s Daily)

Die Entwicklung der fortgeschrittenen Volkswirtschaften Europas, Amerikas und Asiens zeigt, dass eine durch technologischen Fortschritt vorangetriebene industrielle Modernisierung für das Wirtschaftswachstum von entscheidender Bedeutung ist. Ohne sie ist es für Volkswirtschaften schwierig, sich von einem Land mit niedrigem Einkommen zu einem Land mit mittlerem Einkommen und schließlich zu einem Land mit hohem Einkommen emporzuarbeiten.

Die industrielle Modernisierung hat zwei Hauptformen. Die eine ist der Einstieg in völlig neue Industrien durch Innovation, wie z.B. der Übergang von der Schuhproduktion zur Elektronik – ein Weg, den Japan und die vier ostasiatischen Tigerstaaten gegangen sind, die den Sprung von Niedriglohn- zu Hochlohnländern geschafft haben. Der zweite Weg besteht darin, die Wertschöpfung traditioneller Industrien zu erhöhen, z.B. den Preis eines Hutes von 50 $ auf 500 $ oder sogar 5.000 $ zu steigern. Beide Ansätze sind wirksam, um den ökonomischen Aufschwung voranzutreiben.

Für China sind sowohl die Erforschung neuer Technologien als auch die Modernisierung traditioneller Industrien von entscheidender Bedeutung. Dabei gilt es jedoch, Wettbewerbsfallen zu vermeiden. Als China beispielsweise das Konzept der Low-Altitude-Economy einführte, beeilten sich viele Regionen, diesem Trend zu folgen, was zu ungesundem Wettbewerb und Überkapazitäten führen könnte.

Gleichzeitig ist die Modernisierung bestehender Industrien ebenso wichtig. Shenzhen hat beispielsweise die „20+8“-Strategie für die industrielle Entwicklung umgesetzt, bei der 20 Industrien die aktuelle sektorale Basis und weitere 8 Industrien die zukünftige Industrielandschaft darstellen. Die bestehenden Industrien zu ignorieren, würde die gesamte Wirtschaft schwächen.

Es stellt sich die Frage: Woher kommen neue, hochwertige Produktivkräfte? Professor Zheng Yongnian, Gründungsdirektor des Advanced Institute des Institute for International Affairs der Chinese University of Hong Kong, Shenzhen, nahm kürzlich an der 31. Jahreskonferenz der Chinese Society of Technology Economics (Chinesische Gesellschaft für Technologieökonomie) teil. Er schlug vor, das Land solle mit dem Aufbau einer neuen Troika beginnen: Grundlagenforschung, angewandte Technologietransformation und Finanzdienstleistungen.

Für den Aufbau dieser Troika sei ein offenes Umfeld notwendig. Offenheit sei entscheidend für den wissenschaftlichen und technologischen Fortschritt, da sie den Austausch von Ideen und den Zugang zu Märkten fördere. Eine Politik der Abschottung hingegen hemme Innovationen und könne dazu führen, dass selbst fortschrittliche Technologien ins Hintertreffen gerieten.

Nehmen wir als Beispiel die Sowjetunion. Obwohl die Sowjetunion die Heimat vieler talentierter Wissenschaftler gewesen ist, hat die Abkopplung vom Westen nach der Revolution von 1917 und der Kalte Krieg zu einem Mangel an Austausch wissenschaftlicher Ideen geführt. Diese Isolation trug zur Stagnation bei, und das Fehlen eines Marktes für wissenschaftliche Innovationen behinderte schließlich die Nachhaltigkeit der Forschung. Die Militarisierung der sowjetischen Wirtschaft verschärfte den Niedergang zusätzlich.

Auch die chinesische Geschichte unterstreicht die Bedeutung von Offenheit. Admiral Zheng Hes Reisen in den Westen während der Ming-Dynastie waren eine eindrucksvolle Demonstration der Fähigkeiten Chinas. Die später verfolgte Politik der abgeschotteten Meere behinderte jedoch die technologische Entwicklung und den langfristigen Fortschritt.

Im Gegensatz dazu erlebten die Vereinigten Staaten nach dem Zweiten Weltkrieg eine Blütezeit, als sie drei offene Systeme einführten: ein offenes Bildungssystem, ein offenes Unternehmenssystem und ein offenes Finanzsystem. Ein Vergleich der Guangdong-Hongkong-Macao Greater Bay Area mit den Küstenregionen von New York und San Francisco zeigt, dass Chinas Offenheit immer noch unzureichend ist. In den USA beträgt der Ausländeranteil in diesen Regionen 40 %, im Silicon Valley sogar 60 %. Viele der “Unicorns” im Silicon Valley wurden von Einwanderern der ersten und zweiten Generation gegründet, darunter viele erfolgreiche Unternehmer aus China.

Diese Offenheit hat es den Vereinigten Staaten ermöglicht, Spitzenkräfte und hochwertiges Kapital anzuziehen und eine dynamische, global integrierte Wirtschaft zu stimulieren. Ein großer Teil dessen, was in den Vereinigten Staaten produziert wird, wird von talentierten Menschen aus der ganzen Welt geschaffen, nicht nur von Amerikanern.

Die angewandte technologische Transformation erfordert mehr Verantwortung für private Unternehmen, insbesondere in Sektoren, in denen sie die Kommerzialisierung vorantreiben können. Staatliche Unternehmen (SOEs) sollten sich auf nationale technologische Innovationen konzentrieren, während private Unternehmen die Federführung bei der kommerziellen Anwendung dieser Technologien übernehmen. SOEs stehen vor Herausforderungen bei der internationalen Expansion und benötigen mehr Unterstützung für Privatunternehmen beim Aufbau globaler Marken. Um dies zu ermöglichen, ist eine Reform des chinesischen Finanzsystems, insbesondere im Bereich Risikokapital, von entscheidender Bedeutung. Der Erfolg von Risikokapital in den USA ist ein Modell für die Förderung risikoreicher, aber profitabler Investitionen in technologische Innovationen. China muss einen langfristigen, stabilen Investitionsmechanismus für diese Unternehmen entwickeln, ähnlich wie Temasek in Singapur, um den derzeitigen kurzfristigen Fokus der inländischen Private-Equity-Fonds auszugleichen.

Institutionelle Reformen sind auch notwendig, um Bildung, wissenschaftliche Forschung und Talentmanagement zu integrieren. Das fragmentierte System, in dem verschiedene Ministerien für Bildung, Forschung und Talentmanagement zuständig sind, erschwert eine effektive Koordination und behindert den Fortschritt. Eine umfassendere Koordinierungsstelle ist erforderlich, um diese Bereiche zu verwalten und eine synergetische Entwicklung zu fördern. Ohne solche Reformen werden Sektoren wie Biomedizin, künstliche Intelligenz und Gaming weiterhin vor großen Herausforderungen stehen, darunter regulatorische Hürden und langwierige Zulassungsverfahren, die die Kommerzialisierung neuer Technologien behindern.

Obwohl China erhebliche Fortschritte zu verzeichnen hat, liegt sein technologisches Niveau im Vergleich zu den hoch entwickelten Volkswirtschaften wie den USA und Japan immer noch im Mittelfeld. Um aus dieser Falle herauszukommen, muss sich China weiterhin sowohl auf technologische Innovationen als auch auf die Modernisierung traditioneller Industrien konzentrieren. Die notwendigen institutionellen Reformen werden ein offenes und effizientes Umfeld für technologischen Fortschritt und qualitativ hochwertige Entwicklung fördern, was letztlich zu einer Modernisierung nach chinesischem Vorbild führen wird. Innovation, verbesserte institutionelle Koordination und die Reform der Finanzdienstleistungen sind die Grundvoraussetzungen für eine nachhaltige technologische Entwicklung.

Quelle: IPP, Volkszeitung, Xinhua, Line Today

Former Google China President Kai-Fu Lee: Chinese AI Companies Must Forge Their Own Path

0

In May 2024, Lingyiwanwu launched Yi-Large, a model that quickly surpassed GPT-4 across various authoritative evaluation sets. By October, Yi-Lightning was introduced, exceeding the performance of GPT-4o, released by OpenAI in May, in the LMSYS Chatbot Arena, a well-known international blind test platform. 

This remarkable progress indicates that Yi-Lightning managed to close the gap with the world’s leading model in a mere five to six months. However, accelerating this timeline further poses significant challenges for any Chinese AI company, particularly given the vast resources of global leaders like Google, Meta, OpenAI, and xAI, which have substantial advantages in terms of funding, computational power, and talent. At least for now, the resource-heavy approach employed by these companies is not easily replicable in China.

This raises an important question that the public have asked recently: should Chinese AI companies abandon pre-training models? This question reflects the growing anxiety within the industry, as some believe that the gap between Chinese models and global leaders is difficult to bridge. 

Lee’s view is that the decision to abandon pre-training needs to consider three critical factors. First, whether the company has the financial resources to support pre-training. Many leading Chinese companies have raised enough funding to back such efforts, so this is not necessarily a prohibitive barrier. Second, whether the team is capable of executing pre-training effectively and achieving results that outperform existing open-source models. Chinese teams need to ensure that their models deliver significant advancements over current alternatives to justify the expense and effort. Finally, Chinese AI companies need to assess whether the return on investment for pre-training is worthwhile. This involves considering whether the trained model will have a long lifecycle and generate substantial commercial value. 

While pre-training remains a valid approach for some companies, others may need to seek more pragmatic paths. Rather than attempting to replicate the resource-intensive model-building approaches of giants like OpenAI, Chinese companies should focus on areas where they can leverage their strengths—particularly in engineering and application implementation, where they excel globally.

Chinese AI teams are renowned for their ability to deliver exceptional engineering solutions, and they have proven themselves at the forefront of applied AI technology. Companies such as Lingyiwanwu have demonstrated how focusing on specialized areas can yield competitive advantages. Lingyiwanwu has built a world-class AI infrastructure team composed of top-tier international talent, enabling them to optimize their model training processes. By focusing on training efficiency, Lingyiwanwu has achieved a 99% effective training ratio, allowing them to build highly competitive models with fewer resources. This approach has allowed Yi-Lightning to be trained at a fraction of the cost of other leading models like Grok-2, yet it ranks alongside them on LMSYS. 

While the ranking is impressive, Yi-Lightning’s true technological value is confirmed through authoritative reviews, showing that the model is not just competitive in terms of performance but also cost-effective. This strategy has led to Yi-Lightning being priced at just 0.99 RMB per million tokens, making it an attractive option for AI-native entrepreneurs looking for both high performance and low-cost solutions.

Yi-Lightning’s pre-training process cost approximately $3 million and involved 2000 graphics cards, but the model’s life cycle can be extended through post-training techniques. These include Supervised Fine-Tuning (SFT), Direct Preference Optimization (DPO), Online DPO, Proximal Policy Optimization (PPO), and inference, which together help extend the model’s usability for up to a year. 

Extending the life cycle of models is critical for maximizing commercial returns and laying the groundwork for future model iterations. As the AI landscape evolves, focusing on these extensions of model utility will provide an ongoing advantage, allowing Chinese companies to refine and iterate upon their models with greater efficiency. Lingyiwanwu continues to explore further internal optimizations and will update its progress accordingly.

Beyond the technical aspects of model development, successful deployment is key to creating long-term value. Yi-Lightning, for example, is not just a high-performing model; it also has a highly competitive price point that makes it accessible to a wide range of users. This price-to-performance ratio ensures that it can drive commercial value by enabling businesses, particularly AI-native startups, to leverage the power of large models without incurring prohibitive costs. 

Additionally, Lingyiwanwu is focusing on specific industry applications, such as retail solutions and smart computing centers, which have already garnered interest from major clients like Yum China. By focusing on specific application scenarios, Lingyiwanwu is positioning itself as a key player in the Chinese market, where the demand for AI solutions is growing rapidly.

Despite the clear resource disparity between Chinese companies and their Silicon Valley counterparts, there are areas where Chinese teams can still gain an edge. China boasts a large pool of skilled and diligent engineers who can drive more efficient model training processes, while its massive market and diverse application scenarios provide opportunities to deploy AI solutions at scale. By leveraging these strengths, Chinese companies can position themselves to lead the AI 2.0 era. 

This era is defined not only by model development but by the ability to deploy and scale AI solutions quickly and cost-effectively. By focusing on building models that offer both performance and cost-efficiency, Chinese companies can promote the widespread adoption of large models, ultimately creating a self-reinforcing ecosystem that will fuel future innovation.

This strategy will allow Chinese AI companies to build a competitive advantage, overcoming resource limitations through smarter, more efficient development and deployment methods. It will also provide a solid foundation for the ongoing evolution of the AI industry in China, helping local companies eventually reach parity with, and potentially surpass, the current global leaders in the field. The combination of resource optimization, industry-specific solutions, and cost-effective model deployment offers a promising path for Chinese AI companies to lead the next wave of technological innovation.

Source: daxue consulting, zhihu, cnbc